摘要: 我国智能交通市场已经形成“京津圈”、“珠三角圈”、“长三角圈”三大商圈,并形成广东军团、北京军团、江苏军团、浙江军团、上海军团、安徽军团等“六大军团”和城市智能交通、电子警察与道路监控、车联网与卫星导航、高速公路信息化、智能停车等“五大阵营”。
智能交通市场形成初具规模的“亿元阵营”
“过亿战”,是企业战略竞争分水岭。近年,我国智能交通产业发展迅猛,涌现出一批规模过亿元的企业。它们,成为行业的标杆。
为搜集和调查数据,本刊专门成立了中国智能交通市场研究中心,从2014年7月开始,经过近一年的信息搜集、数据监测、调查研究,整理出72家年营业收入过亿元的企业(以2014年度企业营业收入为准),并于2015年6月在第四届深圳国际智能交通展览会上,发布了国内首份“2015中国智能交通亿元阵营名单”,并首次提出中国智能交通市场形成“六大军团”“五大阵营”的观点,引起行业极大关注,先后有五十多家新闻媒体报道,许多智能交通企业,也在企业官网进行了转载。
此后,研究中心继续监测、调研,又挖掘出11家年营业收入过亿元企业,这样,“亿元阵营”名单增至83家(相信这还不是最完整、最准确的数据)。这的确是一件令人惊喜的事。这说明:1、经过多年的发展,我国智能交通行业已经成为一个初具规模的产业;2、智能交通企业普遍比较低调,闷头赚钱,因而即使“过亿”了,也不太被人关注。这也折射出,大多数智能交通企业对品牌宣传工作重视不够。
让我们先看看这83家企业都有哪些?
银江股份有限公司(杭州)(上市公司)(四大金刚)
青岛海信网络科技股份有限公司(青岛)(计划上市)(四大金刚)
北京易华录信息技术股份有限公司(北京)(上市公司)(四大金刚)
上海电科智能系统股份有限公司(上海)(计划上市)(四大金刚)
北京千方科技股份有限公司(北京)(上市公司)
华为技术有限公司(深圳)
深圳市金溢科技股份有限公司(深圳)(即将上市)
杭州海康威视数字技术股份有限公司(杭州)(上市公司)
浙江大华技术股份有限公司(杭州)(上市公司)
博康智能网络科技股份有限公司(上海)(计划上市)
苏州科达科技股份有限公司(苏州)(计划上市)
安徽四创电子股份有限公司(合肥)(上市公司)
南京多伦科技股份有限公司(南京)(即将上市)
深圳市路畅科技股份有限公司(深圳)(即将上市)
英飞拓科技股份有限公司(深圳)(上市公司)
浙江宇视科技有限公司(杭州)
中国智能交通系统(控股)有限公司(北京)(上市公司)
杭州中威电子股份有限公司(杭州)(上市公司)
亿阳信通股份有限公司(北京)(上市公司)
江苏省交通规划设计院股份有限公司(南京)(上市公司)
北京四维图新科技股份有限公司(北京)(上市公司)
高德软件有限公司(北京)(纳斯达克上市,已退市)
南京莱斯信息技术股份有限公司(南京)(计划上市)
安徽皖通科技股份有限公司(合肥)(上市公司)
深圳市凯立德科技股份有限公司(深圳)(新三板)
高新兴科技集团股份有限公司(广州)(上市公司)
西安翔迅科技有限责任公司(西安)
天津天地伟业数码科技有限公司(天津)
深圳市赛格导航科技股份有限公司(深圳)(新三板)
深圳市锐明技术股份有限公司(深圳)(计划上市)
郑州天迈科技股份有限公司(郑州)(新三板)(河南最大智能交通企业)
北京中交兴路信息科技有限公司(北京)
浙江浙大中控信息技术有限公司(杭州)
北京超图软件股份有限公司(北京)(上市公司)
北京合众思壮科技股份有限公司(北京)(上市公司)
江苏天泽信息产业股份有限公司(南京)(上市公司)
广州中海达卫星导航技术股份有限公司(广州)(上市公司)
深圳市赛为智能股份有限公司(深圳)(上市公司)
连云港杰瑞电子有限公司(连云港)
广州新软计算机技术有限公司(广州)
江苏大为科技股份有限公司(无锡)(计划上市)
苏州金螳螂怡和科技股份有限公司(苏州)(计划上市)
北京万集科技股份有限公司(北京)(计划上市)
深圳市捷顺科技实业股份有限公司(深圳)(上市公司)
中海网络科技股份有限公司(上海)(上市公司)
北京宇航时代科技发展有限公司(北京)(上市公司)
安徽科力信息产业有限责任公司(合肥)
北京聚利科技股份有限公司(北京)(新三板)
北京云星宇交通科技股份有限公司(北京)(即将上市)
上海宝信软件股份有限公司(上海)(上市公司)
紫光捷通科技股份有限公司(北京)(计划上市)
深圳市哈工大交通电子技术有限公司(深圳)
南京三宝科技集团有限公司(南京)
金鹏电子信息机器有限公司(广州)
中兴智能交通有限公司(无锡)
安徽三联交通应用技术股份有限公司(合肥)(即将上市)
上海华虹集成电路有限责任公司(上海)
宁波均胜电子股份有限公司(宁波)(上市公司)
北京北斗星通导航技术股份有限公司(北京)(上市公司)
深圳市元征科技股份有限公司(深圳)(上市公司)
南京金晓电子信息有限公司(南京)
深圳市蓝泰源信息技术股份有限公司(深圳)(计划上市)
安徽蓝盾光电子股份有限公司(安徽铜陵)(计划上市)
深圳键桥通讯技术股份有限公司(深圳)(上市公司)
西安金路交通工程科技发展有限责任公司(西安)
深圳市凯达尔科技实业有限公司(深圳)
广东安居宝数码科技股份有限公司(广州)(上市公司)
深圳市中盟科技股份有限公司(深圳)(计划上市)
深圳市宏电技术股份有限公司(深圳)(计划上市)
广州易流信息科技有限公司(广州)
广州亿程交通信息有限公司(广州)
深圳市盛视科技有限公司(深圳)
扬州市鑫通交通器材集团有限公司(扬州)
广东新粤交通投资有限公司(广州)
北京瑞华赢科技发展有限公司(北京)
深圳市有为信息技术发展有限公司(深圳)
上海宝康电子控制工程有限公司(上海)
东软集团股份有限公司(沈阳)(上市公司)
广州华工信息软件有限公司(广州)
厦门科拓通讯技术股份有限公司(厦门)(计划上市)
深圳市联和安业科技有限公司(深圳)
深圳市三旺通信技术有限公司(深圳)
天津中兴智联科技有限公司(天津)
(排名不分先后)
注:蓝色字代表上市公司,红色字代表即将或计划上市公司
“亿元阵营”名单还不包括腾讯、百度、阿里等近年强势进入智能交通市场并加快跑马圈地的互联网巨头和三大运营商。这表明,我国智能交通产业已经开始走上品牌化、规模化发展道路。
透过“亿元阵营”看中国智能交通市场格局
“亿元阵营”是行业的“第一梯队”,因此,以“亿元阵营”为标本,对行业进行分析,具有极高的参考价值。
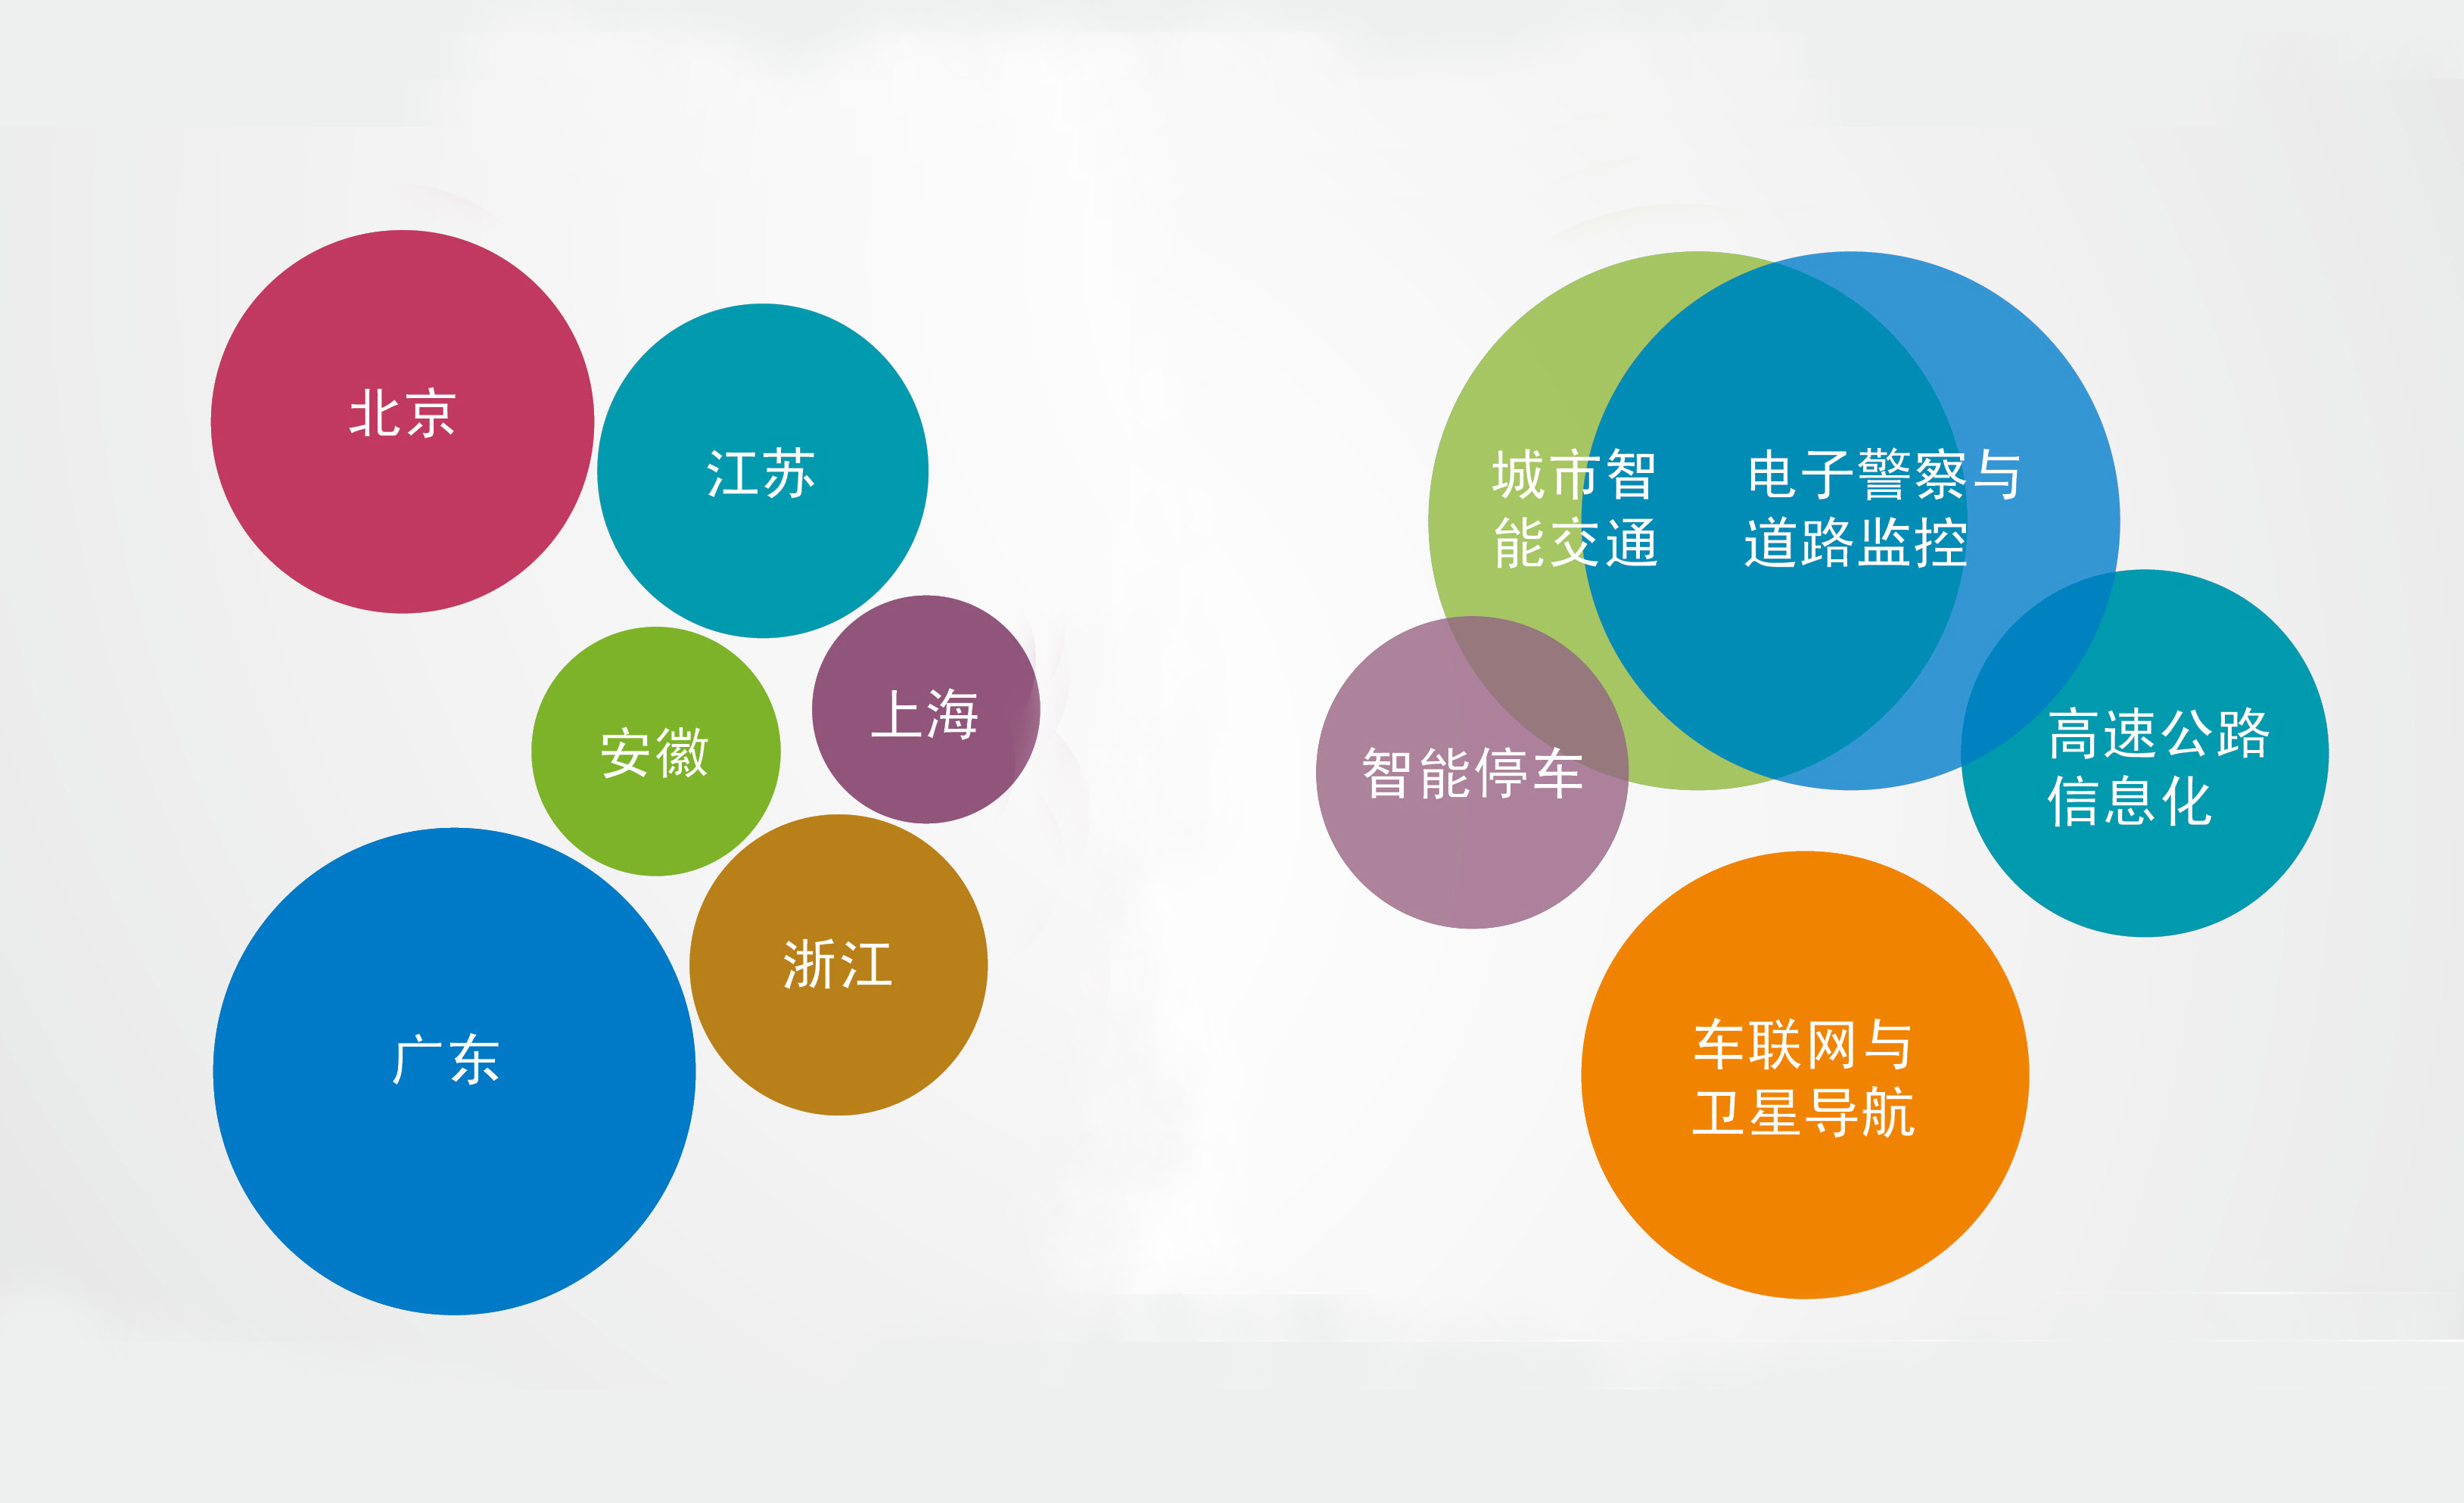
从“亿元阵营”名单可以看出,我国智能交通市场已经形成“京津圈”(非“京津环渤海”)、“珠三角圈”、“长三角圈”三大商圈三足鼎立格局,并形成广东军团、北京军团、江苏军团、浙江军团、上海军团、安徽军团等“六大军团”和城市智能交通阵营、电子警察与道路监控阵营、车联网与卫星导航阵营、高速公路信息化阵营、智能停车阵营等“五大阵营”。
从市场规模分析,三大商圈以“长三角圈”规模最大,约占整个智能交通市场份额的32.2%;其次是“珠三角圈”,约占16.8%;“京津圈”,约占16.5%。三大商圈约占整个智能交通市场的65.5%。

从地域分布来看,“珠三角圈”以深圳为中心,占有绝对优势;“京津圈”以北京为中心,占有绝对优势;“长三角圈”则以杭州和南京为中心。
从产业格局看,目前我国智能交通产业主要集中在广东、北京、江苏、浙江、上海、安徽等省市。亿元阵营名单中,广东占29家,居首位。其次是北京16家;江苏12家;浙江7家;上海6家;安徽5家;天津、陕西各2家;山东、辽宁、河南、福建各1家。
如果以城市划分,深圳、北京、南京、杭州是四大中心,其次是广州、上海和合肥,山东青岛也占有一席之地,一个青岛海信网络科技,就相当于5到10个普通的“亿元级”企业。尽管山东智能交通产业也形成了一定的集群优势,但从“亿元级”企业的数量来衡量,山东还次于广东、北京、江苏、浙江、上海、安徽等六省市。
如果按照企业年营业收入划分,“亿元级”智能交通企业基本可分为“四大梯队”:10亿元以上,第一梯队;5-10亿元,第二梯队;2-5亿元,第三梯队;1-2亿元,第四梯队。

“亿元阵营”中,上市公司33家,已经形成初具规模的智能交通“上市部落”,上市公司比例39.8%。完成股份制改选,计划上市或即将上市的企业有20家。两项合计达53家,占63.9%。这表明,国内智能交通企业在发展一定阶段时,多数都有谋求上市的雄心和计划。因为上市对公司融资、管理水平提升和未来发展都具有战略意义,这一点,已经成为多数智能交通企业的共识。
“六大军团”的市场份额和各自优势
“六大军团”中,如果按“亿元级”企业数量衡量,广东以34.9%的占比排名第一,约占三分之一强;其次是北京,占19.3%;江苏,占14.5%;浙江,占8.4%;上海,占7.2%;安徽,占6.0%。“六大军团”亿元级企业合计占“亿元阵营”企业的90.3%。
如果以市场占有率计算,“六大军团”中,广东军团约占16.8%,北京军团约占15%,浙江军团约占13.6%,江苏军团约占12.4%;安徽军团约占6.5%,上海军团约占6.2%。六大军团(包括非亿元级企业)合计约占70.5%的市场份额。
 “六大军团”可以说各自都形成了自己的集群优势。
广东军团:
广东智能交通企业主要集中在深圳和广州两大城市,亿元级企业数量庞大,达29家,其中深圳20家、广州9家,形成独一无二的“双城效应”。
广州在卫星导航位置服务领域具有一定优势,近年,随着金鹏电子和广州安居宝的相继进入,广州智能交通的整体优势有了明显提高。安居宝发力智能停车市场,推出“智慧云停车”,已布局全国12大城市,年内将覆盖全国60大城市。近日安居宝又宣布募集资金19亿元,争抢千亿级停车市场,显示出要做国内云停车增值服务的“国家队”的大手笔。广州智能交通产业未来前景可期。
深圳的智能交通产业优势主要集中在卫星导航与位置服务、车联网、ETC、智能公交、城市智能交通、电子警察、汽车电子、智能停车、车载、电子车牌、OBD等领域,相对来说,是全国智能交通产业链最全的城市,尤其是在卫星导航与位置服务、ETC、车联网、智能公交、智能停车等领域,深圳优势突出。在商用车位置服务领域,以华宝、有为、博实结等为代表的深圳终端厂商占了全国50%的市场份额。
在传统城市智能交通领域,深圳的优势相对北京、浙江和江苏弱一些,但在新兴技术领域尤其是在新一轮“互联网+”创新应用方面,深圳走在了全国的前列,比如ETC、OBD和智能停车等领域,深圳优势明显。在ETC领域,金溢科技连续多年占据中国电子不停车收费行业的领军地位,OBU累计销量已突破660万套,占了全国市场的半壁江山;OBD领域,有行业龙头元征;车联网领域,有巨无霸的腾迅和凯立德、赛格等;智能停车领域,有捷顺、硕极等;迅速崛起的“小猪巴士”、“嗒嗒巴士”更是叫响全国。这些充分体现出深圳在技术创新、商业模式创新方面的优势和活力。随着华为、腾迅的加入,相信未来深圳在智能交通行业的市场地位将会不断提高。
目前深圳智能交通企业10亿元级企业有华为、路畅科技,其次是金溢科技,4.28亿元。相信金溢科技上市后,将会在未来两到三年内,跻身“第一梯队”,即10亿元梯队。
目前广东军团尽管10亿元级企业不多,但企业群体庞大,除了29家亿元级企业外,还有一批像深圳法马这样年营业收入8000-9000万元的“准亿元”级企业紧随其后,因此在全国智能交通市场占据重要地位。
广东亿元级智能交通企业
华为技术有限公司
深圳市金溢科技股份有限公司(即将上市)
深圳市路畅科技股份有限公司(即将上市)
英飞拓科技股份有限公司(上市公司)
深圳市凯立德科技股份有限公司(新三板)
高新兴科技集团股份有限公司(上市公司)
深圳市赛格导航科技股份有限公司(新三板)
深圳市锐明技术股份有限公司(计划上市)
广州中海达卫星导航技术股份有限公司(上市公司)
深圳市赛为智能股份有限公司(上市公司)
广州新软计算机技术有限公司
深圳市捷顺科技实业股份有限公司(上市公司)
深圳市哈工大交通电子技术有限公司
金鹏电子信息机器有限公司
深圳市元征科技股份有限公司(上市公司)
深圳市蓝泰源信息技术股份有限公司(计划上市)
深圳键桥通讯技术股份有限公司(上市公司)
深圳市凯达尔科技实业有限公司
广东安居宝数码科技股份有限公司(上市公司)
深圳市中盟科技股份有限公司(计划上市)
深圳市宏电技术股份有限公司(计划上市)
广州易流信息科技有限公司
广州亿程交通信息有限公司
深圳市盛视科技有限公司
广东新粤交通投资有限公司
深圳市有为信息技术发展有限公司
广州华工信息软件有限公司
深圳市联和安业科技有限公司
深圳市三旺通信技术有限公司
由名单可以看出,广东亿元级智能交通企业中,已经上市的企业有10家,即将上市或计划上市的企业有6家,上市企业比率为34.5%。
北京军团:北京智能交通产业在全国一直处于举足轻重的地位,经过多年的积累,奠定了较深厚的行业地位,尤其是在城市智能交通、智能交通解决方案、卫星导航与位置服务、车联网、智能停车、ETC、电子车牌等领域,优势十分突出,智能交通项目集成商占有较大比例。北京智能交通企业中,拥有央企和军工背景的企业最多。
目前北京亿元级智能交通企业有16家,原来经常被业界人士提及的与行业“四大金刚”齐名的北京四通智能交通系统集成有限公司,因被CIC(中国智能交通)收购,不再单独列入。
目前北京智能交通行业以易华录、千方科技、CIC、亿阳信通等为代表,整体表现为,企业规模大,10亿元级企业有易华录、千方科技、CIC、亿阳信通、四维图新等。尤其是易华录、千方科技、CIC等几家龙头企业,在市场上十分活跃,在大项目竞标中经常能看到他们的身影。易华录、千方科技都是“2015中国智能交通产业三十强企业”。
北京智能交通企业占尽天时地利,尤其是地利优势。未来,京津冀交通一体化,北京智能交通企业近水楼台,仍将成为最大受益者,因为天津和河北智能交通产业的优势尚未形成。因此,京津冀交通一体化,将成为北京智能交通企业做大做强的又一次历史性机遇。
北京亿元级智能交通企业
北京易华录信息技术股份有限公司(上市公司)
北京千方科技股份有限公司(上市公司)
中国智能交通系统(控股)有限公司(上市公司)
亿阳信通股份有限公司(上市公司)
北京四维图新科技股份有限公司(上市公司)
高德软件有限公司(纳斯达克上市,已退市)
北京中交兴路信息科技有限公司
北京超图软件股份有限公司(上市公司)
北京合众思壮科技股份有限公司(上市公司)
北京万集科技股份有限公司(计划上市)
北京宇航时代科技发展有限公司(上市公司)
北京聚利科技股份有限公司(新三板)
北京云星宇交通科技股份有限公司(即将上市)
紫光捷通科技股份有限公司(计划上市)
北京北斗星通导航技术股份有限公司(上市公司)
北京瑞华赢科技发展有限公司
从名单可以看出,北京16家亿元级智能交通企业中,有10家已经上市(其中一家海外上市后退市),1家在新三板挂牌,1家即将上市,2家计划上市,上市企业比率62.5%。
浙江军团:浙江共有亿元级企业7家,其中6家集中在杭州,1家在宁波。
浙江智能交通产业的优势主要集中在电子警察、交通管控、城市智能交通、高速公路信息化、智能交通解决方案等领域,尤其是在电子警察领域,优势特别强大。
目前浙江10亿元级(单计智能交通业务)智能交通企业有银江股份、海康威视、大华股份、浙大中控等四家。
银江股份是中国创业板第一批上市的28家公司之一。近年,银江股份积极拓展全国市场,目前超过70%的业务是来自浙江省省外的业务。在此基础上,银江股份全力进军智慧城市市场,2015年上半年,其智慧城市业务新增订单已经超过智能交通业务。
近年,安防企业借助视频监控和行业应用解决方案等技术优势,进军智能交通市场成为一种趋势,这其中最成功的就是以海康威视、大华股份、宇视科技等为代表浙江安防企业。海康威视、大华股份和宇视科技,智能交通业务占比都达到了10%-15%。
近年,海康威视和大华股份等企业,在筑牢电子警察系统优势的基础上,开始发力智能停车等外延市场,势头也很迅猛。
浙江亿元级智能交通企业
银江股份有限公司(上市公司)
杭州海康威视数字技术股份有限公司(上市公司)
浙江大华技术股份有限公司(上市公司)
浙江宇视科技有限公司
杭州中威电子股份有限公司(上市公司)
浙江浙大中控信息技术有限公司
宁波均胜电子股份有限公司(上市公司)
(杭州藏愚科技有限公司由于已经被英飞拓全资收购,因此未单独列入)
从名单可以看出,浙江亿元级智能交通企业中,上市企业有5家,上市比率达71.4%。
江苏军团:江苏共有亿元级企业12家,其中南京6家,苏州2家,无锡2家,扬州、连云港各1家。
江苏智能交通企业以多伦科技、交通规划设计院、莱斯、科达、金螳螂怡和等为代表,10亿级企业2家,交通规划设计院和多伦科技。江苏智能交通产业的优势十分明显,除了与江苏省经济发展相互依托外,公安部交通科学研究所设立在无锡,也在一定程度上,促进和推动了江苏智能交通产业的发展。
江苏省电子警察系统在全国电子警察市场占有一席之地,主要企业有多伦、科达和莱斯等。
江苏智能交通企业在产学研结合方面发展较好,以苏州金螳螂怡和为例,目前,该公司设有一个省级工程中心“江苏省智能交通信息处理系统工程中心”和二个市级重点实验室 “苏州市汽车电子与智能交通技术实验室”和“苏州市智能交通重点实验室”。
尤其值得一提的是,苏州科达科技股份有限公司借助自己在视频监控、电警卡口、大数据等方面的优势,通过收购有技术含量的智能交通企业,使企业在智能交通领域的整体优势迅速提升,成为行业的一匹“黑马”。
第十四届亚太智能交通论坛在南京举行,足以说明南京智能交通产业的优势和市场地位。
无锡市政府、公安部交通管理局共同合作,正在打造无锡(国家)智能交通产业园。按照规划,将建设全国“道路交通感知中心”、“道路交通大数据中心”以及“道路交通管理标准化中心”,打造国内一流、国际知名的智能交通产业基地,力争2020年销售收入达到100亿元,这对江苏智能交通产业发展无疑是极大的利好和驱动。
江苏亿元级智能交通企业
苏州科达科技股份有限公司(计划上市)
南京多伦科技股份有限公司(即将上市)
江苏省交通规划设计院股份有限公司(上市公司)
南京莱斯信息技术股份有限公司(计划上市)
江苏天泽信息产业股份有限公司(上市公司)
连云港杰瑞电子有限公司
江苏大为科技股份有限公司(计划上市)
苏州金螳螂怡和科技股份有限公司(计划上市)
南京三宝科技集团有限公司
中兴智能交通有限公司
南京金晓电子信息有限公司
扬州市鑫通交通器材集团有限公司
从名单可以看出,江苏亿元级智能交通企业有2家,即将上市或计划上市企业5家,上市计划企业比率16.7%。
上海军团:上海智能交通产业亿元级企业6家,以电科智能、博康、宝康电子、华虹等为代表,10亿元级企业目前有电科智能1家。
上海智能交通产业以城市智能交通、电子警察、卫星导航与位置服务、汽车电子标识等为主。上海智能交通产业依托长三角经济的快速发展,形成了明显的优势。但是,尽管上海智能交通领军企业实力都比较强,但与北京相比,集群优势就弱了一些。随着近年江苏和浙江企业的崛起,所面临的竞争压力越来越大,这在一定程度上也激发了上海企业的创新能力。
上海亿元级智能交通企业
上海电科智能系统股份有限公司(计划上市)
博康智能网络科技股份有限公司(计划上市)
中海网络科技股份有限公司(上市公司)
上海宝信软件股份有限公司(上市公司)
上海华虹集成电路有限责任公司
上海宝康电子控制工程有限公司
从名单可以看出,上海亿元级智能交通企业中,上市企业有2家,上市企业比率33.3%。电科智能和博康也都在谋划上市。
安徽军团:亿元级企业5家,以四创电子、皖通科技等为代表,其中10亿元级企业有四创电子1家,皖通科技以7.8亿元居第二。
安徽相对经济不算发达,在中部省份处于中等水平,但安徽在全国智能交通市场却占有一席之地,并成为“六大军团”之一,不能不说是一个奇迹。
未来,安徽智能交通产业发展后劲十足,前景广阔。
安徽亿元级智能交通企业
安徽四创电子股份有限公司(上市公司)
安徽皖通科技股份有限公司(上市公司)
安徽科力信息产业有限责任公司
安徽三联交通应用技术股份有限公司(合肥)(即将上市)
安徽蓝盾光电子股份有限公司(计划上市)
从名单可以看出,安徽亿元级智能交通企业中,上市企业有2家,上市企业比率40%。
“五大阵营”的市场份额和未来发展走向
“五大阵营”市场份额
智能交通是一个多元化、综合性信息产业,涉及多个领域。按产业规模综合分析,目前中国智能交通产业基本形成城市智能交通阵营、电子警察与道路监控阵营、车联网与卫星导航阵营、高速公路信息化阵营、智能停车阵营等“五大阵营”。
由于智能交通各领域之间存在极大的交互性和重叠性,因此,以行业来划分,很难有一个明晰的界线,比如城市智能交通与电子警察与智能停车、电子警察与道路监控、道路监控与高速公路信息化等都有重叠。因此,这样划分出的“五大阵营”仍然会有争议。但是,调查统计总得有一个口径,因此,具体到83家亿元级企业,暂按“五大阵营”来划分,相信不会太离谱。
综合分析,83家亿元级企业中,以城市智能交通、电子警察与道路监控、车联网与卫星导航等三大领域为主导,其次是高速公路信息化和智能停车。
以电子警察交通管控为主的城市智能交通一直是智能交通最大的市场,也是所谓的“传统市场”,牢牢占据了智能交通60%以上的市场。
由于城市智能交通与电子警察有很大重叠性,因此,我们这里将城市智能交通单列,即不包含电子警察,但包含轨道交通和智能公交。目前83家亿元级智能交通企业中,有综合性城市智能交通业务的企业约有52家(包括智能公交),占亿元级企业的63%(有些企业只专注于智能公交),占有绝对优势;其次是电子警察与道路监控企业,约39家,占47%(以上两项交互和重叠率较高);车联网与卫星导航企业13家,约占15.7%;高速公路信息化企业6家,约占7.2%;智能停车企业5家,约占6.0%。“五大阵营”亿元级企业约占亿元阵营企业的89%。
如果按市场份额划分,电子警察与道路监控,约占整个智能交通市场的60.2%;车联网与卫星导航,约占12.1%;城市智能交通(不包括电子警察)约占8.8%;高速公路信息化(不包括道路监控)约占7.1%;智能停车约占3.8%。五大阵营约占整个智能交通市场的92%份额。
 未来市场发展走向
■城市智能交通、电子警察与道路监控:未来,市场将呈稳定增长态势,爆发式增长已经成为过去。近年,城市智能交通、电子警察与道路监控在整个智能交通市场的占比已经下降了不少。随着车联网、智能停车等新兴产业的崛起和市场份额的上升,传统城市智能交通、电子警察与道路监控在整个智能交通市场的份额将继续下降。智能交通市场将由一枝独秀走向百花齐放。已完成原始资本积累的城市智能交通龙头企业,将借城市智能交通建设运营经验,大举进军智慧城市市场;
■高速公路信息化市场:未来,市场也将呈稳定增长态势。随着今年ETC全国联网目标的实现,未来一到两年内,ETC用户量将会有一个比较大的增长,但是由于前期ETC联网建设已基本完成,ETC投资黄金期也成为过去时;
■车联网与卫星导航:卫星导航企业将面临集体转型,固守传统卫星导航市场的企业将越来越少,许多企业将尝试寻找或谋求新的出路。这一轮创新、裂变,或许会给传统卫星导航行业带来新的生机。车联网将由概念炒作逐渐走向落地应用,互联网等行业巨头将继续加快车联网市场跑马圈地速度;
■智能停车将成为未来三至五年内最热的市场。但像互联网专车市场一样,智能停车市场也将出现一定程度的市场乱象。调查显示,2015年1月至今,国内“互联网+停车”行业从业企业已经由2014年的10余家直线上升至近百家。经过一段时间的“烧钱大战”,智能停车市场将会沉淀出5-10家领军企业。
■智能交通服务、管理的对象主要有三个:车辆、道路、出行者。过去,智能交通企业主要围绕“道路市场”竞争,今后,以服务车辆为主要特征的汽车后市场,将面临万亿级的市场空间。其中车联网、智能停车等将成为重要的增长极。
透过“亿元阵营”名单,能看出中国智能交通市场哪些特点
那么,透过“亿元阵营”名单,能看出中国智能交通行业的哪些特点?
■尽管号称“专做智能交通”的企业不少,但专一只做智能交通而不涉足其他领域和业务的企业,几乎没有一家;
■规模化智能交通企业主要仍集中在城市智能交通和电子警察道路监控领域;
■约有超过八分之一的龙头智能交通企业,拥有央企和军工背景。充分说明智能交通以政府项目为主的特点。同时也说明,智能交通行业门槛很高;
■智能交通工程市场是一块肥肉,许多大公司都有涉足;
■智能交通企业相对而言更容易切入智慧城市市场,拿到智慧城市项目;
■智能交通市场热点不断,几乎每天都有兴奋点,行业对“亿元阵营”中龙头企业的关注率大大高于对普通企业的关注;
■智能交通市场呈现群雄逐鹿局面,大有“得智能交通者得天下”之势;
■智能停车将成为智能交通市场的下一个风口,电子车牌可能会紧随其后;
■尽管过亿元企业已经有83家,但是10亿元以上的企业仍然只有不到20家(以单纯智能交通业务统计);
■智能交通行业有“四大金刚”之说,指的是银江股份、海信网络科技、易华录和电科智能四家龙头企业,并不是说这四家企业规模最大,而是这几年在市场上表现最活跃。随着智能交通行业的快速发展和越来越多的像华为、腾讯这样的企业的进入,未来“四大金刚”的格局有可能会发生变化,也许会变成“五大金刚”、“六大金刚”,也许“四大金刚”的交椅会移位。因为,智能交通行业已经成为一个能够创造奇迹和财富神话的行业;
■83家亿元级企业约占整个智能交通市场67%的市场份额,行业集中度还有很大提升空间;
■在“互联网+”的引擎作用下,智能交通行业传统的发展模式将被颠覆,一夜之间从1亿元飚升到10亿元将不再是神话。据悉,深圳一家成立不到三年的智能停车企业,尽管还没有跻身“亿元阵营”,但风投估值已经超过10亿元;
■智能交通或将是资本大锷们瓜分的市场。未来几年,智能交通企业间的并购与被并购或将成为常态;
■智能交通行业还没有形成自己的“圈子文化”,行业企业间的交流不多,企业了解行业和市场的愿望既迫切又强烈;
■智能交通行业横跨多个领域和部门,市场调研相对来说要难得多。目前智能交通行业尚没有系统的研究者;
■目前已有近二十家主流安防企业进入智能交通市场,由视频监控进入城市智能交通市场的有海康威视、大华股份、科达、宇视、天地伟业、高新兴、英飞拓、金鹏等,由门禁出入口控制进入智能停车市场的有安居宝、捷顺、狄耐克等。未来几年,将会有更多的安防企业进入智能交通市场;
■正常情况下,当一个行业亿元级企业达到80家以上时,说明这个行业已经具有一定的规模。但这些年,智能交通市场一直没有一个权威的统计数据,市场被严重低估;
■近年,智能交通已经成为风投和资本竞相追捧的行业,未来三至五年,智能交通行业上市公司将超过50家;
■随着智能交通市场的迅猛发展,未来三到五年,智能交通行业或将出现50亿元级企业,八年内必将出现百亿元级企业。
版权声明:任何媒体转载(包括全文转载、部分转载、援引本文数据及观点),必须注明“来源:《ITS智能交通》杂志”,并注明作者。否则将视为侵权,侵权必究!